Domain zschachenmühle.de kaufen?
Wir ziehen mit dem Projekt
zschachenmühle.de um.
Sind Sie am Kauf der Domain
zschachenmühle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zschachenmühle.de kaufen?
Was kostet eine realteilung?
Eine Realteilung bezieht sich auf die Aufteilung eines Unternehmens oder einer Partnerschaft in physische Anteile oder Vermögenswerte. Die Kosten für eine Realteilung können je nach Komplexität des Unternehmens, der Anzahl der beteiligten Parteien, der Bewertung der Vermögenswerte und der rechtlichen Beratung variieren. Es können Kosten für Anwälte, Steuerberater, Gutachter und andere Fachleute anfallen, um die Realteilung ordnungsgemäß durchzuführen. Es ist ratsam, sich im Voraus über die potenziellen Kosten zu informieren und professionelle Beratung in Anspruch zu nehmen, um einen reibungslosen Ablauf der Realteilung zu gewährleisten. **
Was ist eine realteilung?
Was ist eine Realteilung? Eine Realteilung bezieht sich auf die Aufteilung von realen Vermögenswerten, wie zum Beispiel Immobilien oder Geschäftsanteilen, zwischen Partnern oder Gesellschaftern. Dabei werden die Vermögenswerte physisch aufgeteilt und jedem Beteiligten entsprechend seines Anteils übertragen. Eine Realteilung kann notwendig werden, wenn eine Partnerschaft oder Gesellschaft aufgelöst wird oder wenn sich die Eigentumsverhältnisse ändern. Es ist wichtig, dass eine Realteilung rechtlich korrekt und transparent durchgeführt wird, um Streitigkeiten und rechtliche Konflikte zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche-Realteilung-Fachbücher-von
Top-Angebote
Produkte zum Begriff Steuerliche-Realteilung-Fachbücher-von:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
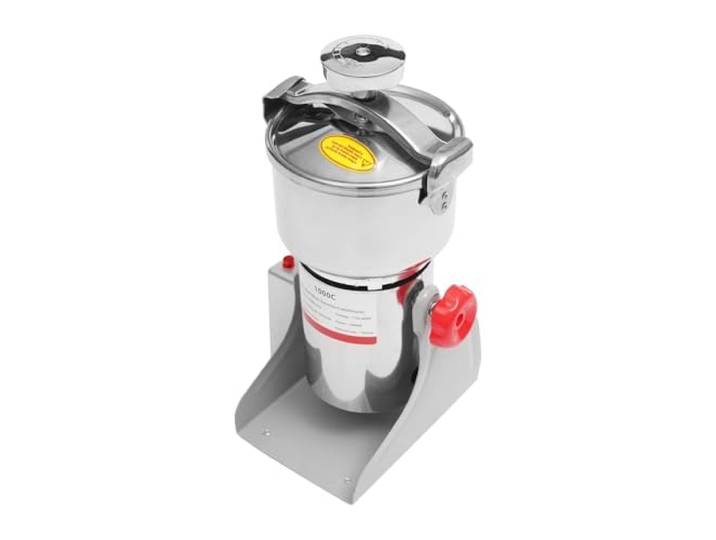
Mahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle MühleMahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle Mühle. Zuverlässig und robust. Dieses Produkt besteht aus hochwertigem 304-Edelstahl und poliertem und lackiertem Eisen. Es ist korrosionsbeständig, rostfrei, ungiftig, verformt sich nicht so leicht und reißt nicht und kann lange Zeit sicher verwendet werden. Hohe Effizienz: Der Bürstenmotor aus reinem Kupfer kann eine maximale Geschwindigkeit von 30.000 U/min erzeugen und bietet starke Leistung for Schleifen. Das 6-Klingen-Design kann Bodenhaftung verhindern und die Schleifeffizienz verbessern, wodurch Zeit gespart wird. Geeignete Kapazität: Der Zerkleinerungsbehälter kann ungefähr 2,2 Pfund Material aufnehmen (es wird nicht empfohlen, ihn ganz zu füllen), sodass Sie genügend Material auf einmal zerkleinern können und so den Bedarf von Haushalten oder kleinen Unternehmen vollständig decken können. Hohe Sicherheit: Zu Ihrer Sicherheit schaltet die Mühle bei Überlastung automatisch ab. Drücken Sie for Zurücksetzen leicht die Taste und Sie können sie normal weiter verwenden. Arbeitssparender Assistent: Dieses Produkt wird mit Strom betrieben und kann Reis, Mais oder Mais schnell zu sehr feinem Mehl mahlen, sodass Sie die Hände frei haben. Farbe:One Color256,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Realteilung nach § 16 Abs. 3 EStG. Voraussetzungen, Besonderheiten und Rechtsfolgen der Realteilung, Taschenbuch von Juliane Sandmann, GRIN,Die Realteilung Nach § 16 Abs. 3 Estg. Voraussetzungen, Besonderheiten Und Rechtsfolgen Der Realteilung, Taschenbuch Von Juliane Sandmann, Grin, 978-3-346-86398-0, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert der mechanische Prozess im Mühlenbetrieb, um Getreide in Mehl zu mahlen?
Das Getreide wird in der Mühle zuerst gereinigt und von Verunreinigungen wie Steinen und Stroh befreit. Anschließend wird es zwischen zwei Mahlsteinen oder Walzen zermahlen, wobei das Korn zu Mehl gemahlen wird. Das Mehl wird dann gesiebt, um die gewünschte Feinheit zu erreichen. **
-
Wann ist eine realteilung nicht möglich?
Eine Realteilung ist nicht möglich, wenn die Vermögenswerte nicht aufgeteilt werden können, ohne dass sie erheblich an Wert verlieren. Dies kann der Fall sein, wenn es sich um immaterielle Vermögenswerte handelt, wie zum Beispiel ein Unternehmen, das stark von der Persönlichkeit oder den Fähigkeiten eines einzelnen Gesellschafters abhängt. Eine Realteilung ist auch nicht möglich, wenn die Vermögenswerte so stark miteinander verflochten sind, dass sie nicht sauber aufgeteilt werden können, ohne dass es zu erheblichen Problemen kommt. Zudem kann eine Realteilung auch nicht möglich sein, wenn die Gesellschafter sich nicht einig sind oder es rechtliche oder steuerliche Hindernisse gibt, die einer Aufteilung im Wege stehen. In solchen Fällen kann es notwendig sein, alternative Lösungen zu finden, wie zum Beispiel den Verkauf des Unternehmens oder die Umwandlung in eine andere Gesellschaftsform. **
-
Wie funktioniert ein manuelles Mühle Mahlwerk? Welche Art von Körnern kann ein elektrisches Mahlwerk mahlen?
Ein manuelles Mühle Mahlwerk wird durch Drehen eines Griffs betrieben, der die Körner zwischen zwei Mahlsteinen zerkleinert. Es erfordert körperliche Anstrengung, um das Mahlwerk in Gang zu bringen. Ein elektrisches Mahlwerk kann eine Vielzahl von Körnern mahlen, darunter Weizen, Reis, Mais, Gerste, Hafer und viele mehr. Es funktioniert durch den Einsatz eines elektrischen Motors, der die Mahlsteine in Bewegung setzt und die Körner zerkleinert. **
-
Wie funktioniert das Mahlen von Getreide in einer traditionellen Mühle?
Das Getreide wird in die Mühle gegeben und durch Mahlsteine zermahlen. Durch die Rotation der Steine wird das Getreide zu Mehl gemahlen. Das Mehl wird dann gesiebt, um grobe Bestandteile zu entfernen. **
Wie wird Getreide traditionell zu Mehl gemahlen? Was sind die verschiedenen Methoden, um Korn zu mahlen?
Getreide wird traditionell mit einer Mühle zu Mehl gemahlen, indem die Körner zwischen zwei Steinen zerrieben werden. Es gibt auch modernere Methoden wie Walzenmühlen, die das Korn zwischen zwei Metallwalzen zerkleinern, oder elektrische Mühlen, die den Mahlvorgang automatisieren. Einige Menschen mahlen ihr Getreide auch mit Handmühlen oder Mörsern. **
Wie bereitet man ein Mahlwerk richtig vor, um hochwertiges Mehl zu mahlen? Welche Arten von Mahlsteinen eignen sich am besten, um Getreide zu mahlen?
Um ein Mahlwerk richtig vorzubereiten, sollte man zuerst die Mahlsteine gründlich reinigen und eventuell nachschärfen. Dann das Getreide in kleinen Portionen zuführen und darauf achten, dass die Steine nicht überhitzen. Am besten eignen sich für das Mahlen von Getreide Mahlsteine aus Basalt oder Korund, da sie besonders hart und langlebig sind. **
Top-Angebote
Produkte zum Begriff Steuerliche-Realteilung-Fachbücher-von:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine realteilung?
Eine Realteilung bezieht sich auf die Aufteilung eines Unternehmens oder einer Partnerschaft in physische Anteile oder Vermögenswerte. Die Kosten für eine Realteilung können je nach Komplexität des Unternehmens, der Anzahl der beteiligten Parteien, der Bewertung der Vermögenswerte und der rechtlichen Beratung variieren. Es können Kosten für Anwälte, Steuerberater, Gutachter und andere Fachleute anfallen, um die Realteilung ordnungsgemäß durchzuführen. Es ist ratsam, sich im Voraus über die potenziellen Kosten zu informieren und professionelle Beratung in Anspruch zu nehmen, um einen reibungslosen Ablauf der Realteilung zu gewährleisten. **
-
Was ist eine realteilung?
Was ist eine Realteilung? Eine Realteilung bezieht sich auf die Aufteilung von realen Vermögenswerten, wie zum Beispiel Immobilien oder Geschäftsanteilen, zwischen Partnern oder Gesellschaftern. Dabei werden die Vermögenswerte physisch aufgeteilt und jedem Beteiligten entsprechend seines Anteils übertragen. Eine Realteilung kann notwendig werden, wenn eine Partnerschaft oder Gesellschaft aufgelöst wird oder wenn sich die Eigentumsverhältnisse ändern. Es ist wichtig, dass eine Realteilung rechtlich korrekt und transparent durchgeführt wird, um Streitigkeiten und rechtliche Konflikte zu vermeiden. **
-
Wie funktioniert der mechanische Prozess im Mühlenbetrieb, um Getreide in Mehl zu mahlen?
Das Getreide wird in der Mühle zuerst gereinigt und von Verunreinigungen wie Steinen und Stroh befreit. Anschließend wird es zwischen zwei Mahlsteinen oder Walzen zermahlen, wobei das Korn zu Mehl gemahlen wird. Das Mehl wird dann gesiebt, um die gewünschte Feinheit zu erreichen. **
-
Wann ist eine realteilung nicht möglich?
Eine Realteilung ist nicht möglich, wenn die Vermögenswerte nicht aufgeteilt werden können, ohne dass sie erheblich an Wert verlieren. Dies kann der Fall sein, wenn es sich um immaterielle Vermögenswerte handelt, wie zum Beispiel ein Unternehmen, das stark von der Persönlichkeit oder den Fähigkeiten eines einzelnen Gesellschafters abhängt. Eine Realteilung ist auch nicht möglich, wenn die Vermögenswerte so stark miteinander verflochten sind, dass sie nicht sauber aufgeteilt werden können, ohne dass es zu erheblichen Problemen kommt. Zudem kann eine Realteilung auch nicht möglich sein, wenn die Gesellschafter sich nicht einig sind oder es rechtliche oder steuerliche Hindernisse gibt, die einer Aufteilung im Wege stehen. In solchen Fällen kann es notwendig sein, alternative Lösungen zu finden, wie zum Beispiel den Verkauf des Unternehmens oder die Umwandlung in eine andere Gesellschaftsform. **
Ähnliche Suchbegriffe für Steuerliche-Realteilung-Fachbücher-von
-
Mahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle MühleMahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle Mühle. Zuverlässig und robust. Dieses Produkt besteht aus hochwertigem 304-Edelstahl und poliertem und lackiertem Eisen. Es ist korrosionsbeständig, rostfrei, ungiftig, verformt sich nicht so leicht und reißt nicht und kann lange Zeit sicher verwendet werden. Hohe Effizienz: Der Bürstenmotor aus reinem Kupfer kann eine maximale Geschwindigkeit von 30.000 U/min erzeugen und bietet starke Leistung for Schleifen. Das 6-Klingen-Design kann Bodenhaftung verhindern und die Schleifeffizienz verbessern, wodurch Zeit gespart wird. Geeignete Kapazität: Der Zerkleinerungsbehälter kann ungefähr 2,2 Pfund Material aufnehmen (es wird nicht empfohlen, ihn ganz zu füllen), sodass Sie genügend Material auf einmal zerkleinern können und so den Bedarf von Haushalten oder kleinen Unternehmen vollständig decken können. Hohe Sicherheit: Zu Ihrer Sicherheit schaltet die Mühle bei Überlastung automatisch ab. Drücken Sie for Zurücksetzen leicht die Taste und Sie können sie normal weiter verwenden. Arbeitssparender Assistent: Dieses Produkt wird mit Strom betrieben und kann Reis, Mais oder Mais schnell zu sehr feinem Mehl mahlen, sodass Sie die Hände frei haben. Farbe:One Color256,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Realteilung nach § 16 Abs. 3 EStG. Voraussetzungen, Besonderheiten und Rechtsfolgen der Realteilung, Taschenbuch von Juliane Sandmann, GRIN,Die Realteilung Nach § 16 Abs. 3 Estg. Voraussetzungen, Besonderheiten Und Rechtsfolgen Der Realteilung, Taschenbuch Von Juliane Sandmann, Grin, 978-3-346-86398-0, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfahrungsorientierte Therapie, Fachbücher von Kilian MehlMenschen nehmen zu jeder Zeit emotionale, kognitive und körperliche Informationen auf und speichern diese als Erfahrung ab. Sie führen zu subjektiven Denk-, Fühl- und Verhaltensmustern. Durch Erfahrungslernen können wir zu Meisterschaft und Gesundheit gelangen. Dazu notwendig sind Basiskompetenzen, wie zum Beispiel Kommunikation, Sozial- und Kooperationsverhalten, Durchsetzungsfähigkeit, Frustrationsverhalten, Zielstrebigkeit oder Bewältigungsverhalten. Diese Basis als Fundament persönlicher Selbstorganisation gilt es herzustellen und weiterzuentwickeln. Die erfahrungsorientierte Therapie (EOT) nutzt hier beispielsweise die Exposition im Hochseilgarten oder das therapeutisch intuitive Bogenschiessen. Der Mensch lässt sich auf Veränderungen ein und gewinnt Handlungskompetenz und Selbstwirksamkeit.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein manuelles Mühle Mahlwerk? Welche Art von Körnern kann ein elektrisches Mahlwerk mahlen?
Ein manuelles Mühle Mahlwerk wird durch Drehen eines Griffs betrieben, der die Körner zwischen zwei Mahlsteinen zerkleinert. Es erfordert körperliche Anstrengung, um das Mahlwerk in Gang zu bringen. Ein elektrisches Mahlwerk kann eine Vielzahl von Körnern mahlen, darunter Weizen, Reis, Mais, Gerste, Hafer und viele mehr. Es funktioniert durch den Einsatz eines elektrischen Motors, der die Mahlsteine in Bewegung setzt und die Körner zerkleinert. **
-
Wie funktioniert das Mahlen von Getreide in einer traditionellen Mühle?
Das Getreide wird in die Mühle gegeben und durch Mahlsteine zermahlen. Durch die Rotation der Steine wird das Getreide zu Mehl gemahlen. Das Mehl wird dann gesiebt, um grobe Bestandteile zu entfernen. **
-
Wie wird Getreide traditionell zu Mehl gemahlen? Was sind die verschiedenen Methoden, um Korn zu mahlen?
Getreide wird traditionell mit einer Mühle zu Mehl gemahlen, indem die Körner zwischen zwei Steinen zerrieben werden. Es gibt auch modernere Methoden wie Walzenmühlen, die das Korn zwischen zwei Metallwalzen zerkleinern, oder elektrische Mühlen, die den Mahlvorgang automatisieren. Einige Menschen mahlen ihr Getreide auch mit Handmühlen oder Mörsern. **
-
Wie bereitet man ein Mahlwerk richtig vor, um hochwertiges Mehl zu mahlen? Welche Arten von Mahlsteinen eignen sich am besten, um Getreide zu mahlen?
Um ein Mahlwerk richtig vorzubereiten, sollte man zuerst die Mahlsteine gründlich reinigen und eventuell nachschärfen. Dann das Getreide in kleinen Portionen zuführen und darauf achten, dass die Steine nicht überhitzen. Am besten eignen sich für das Mahlen von Getreide Mahlsteine aus Basalt oder Korund, da sie besonders hart und langlebig sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.